
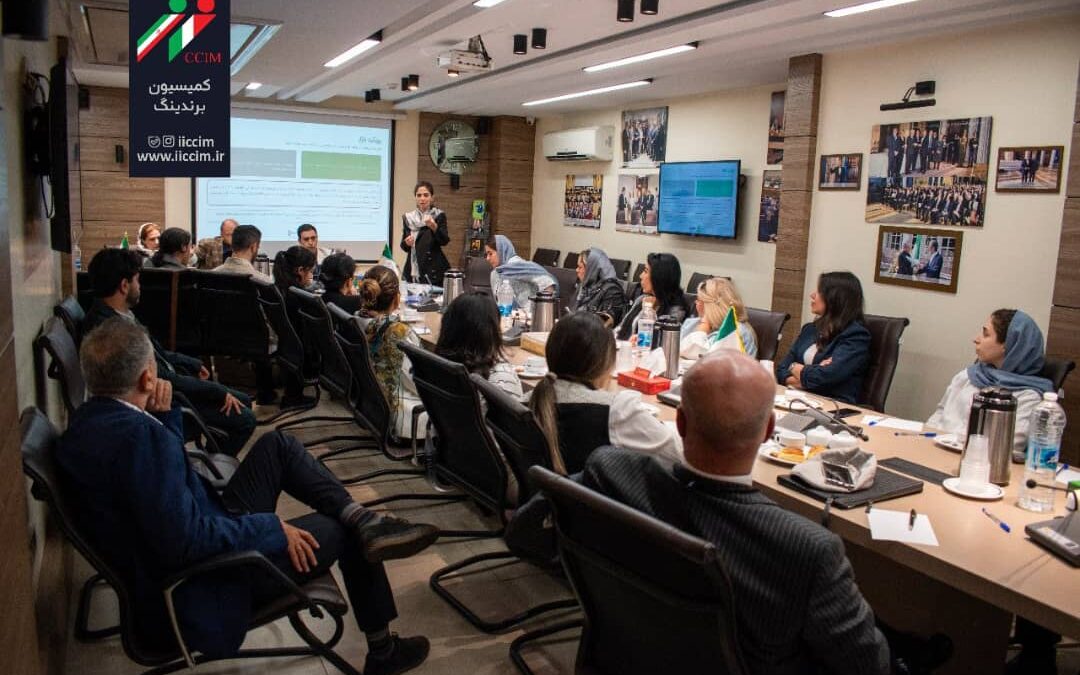
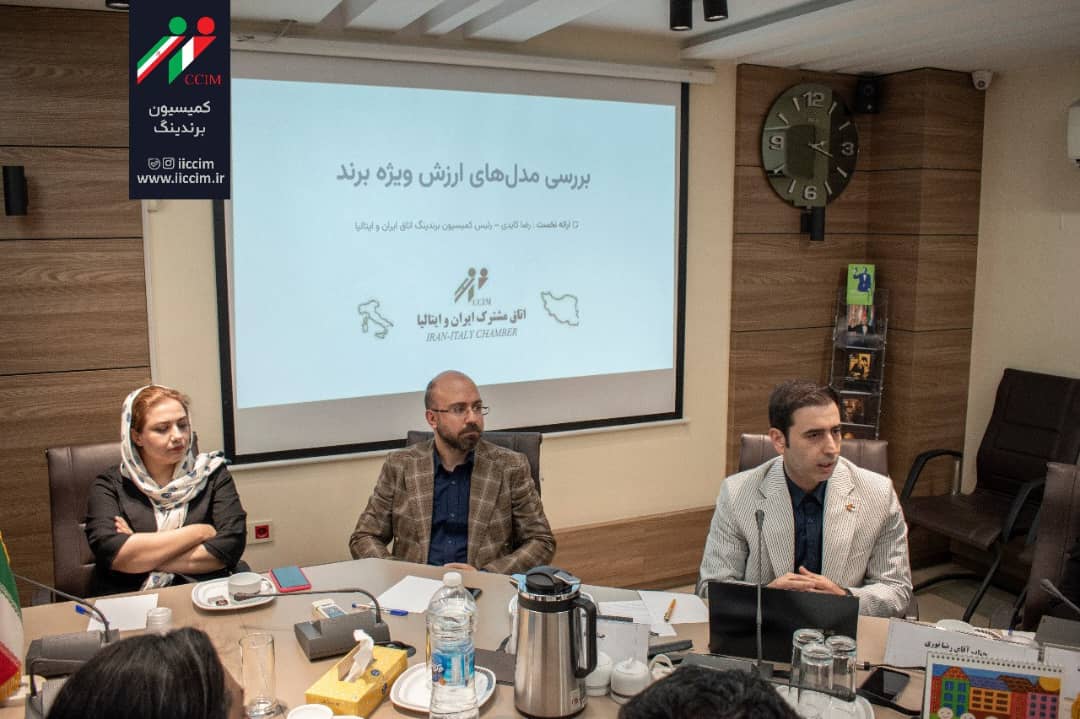
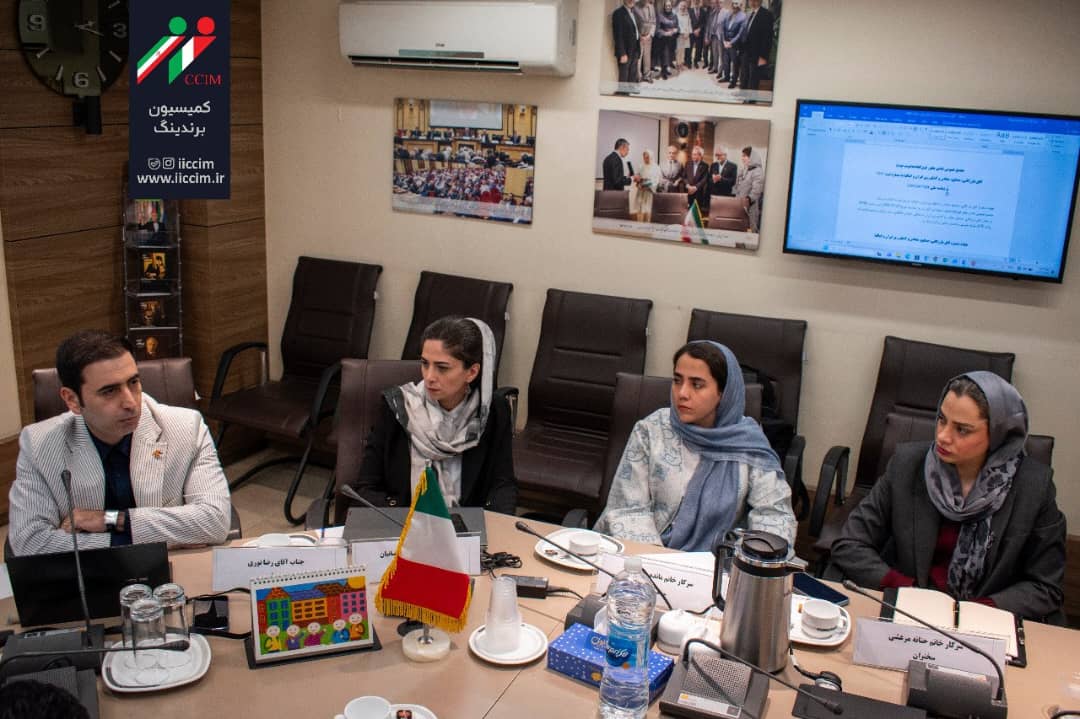
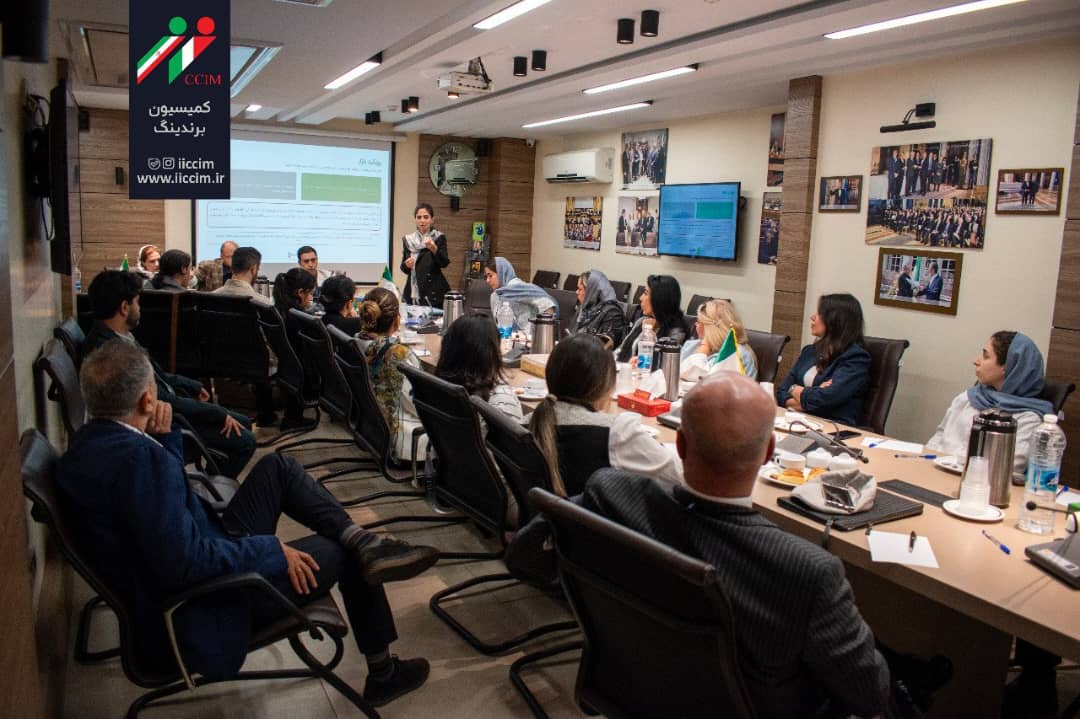
جلسه کمیسیون برندینگ اتاق ایران و ایتالیا با «موضوع بررسی ارزشگذاری برند، ارزشگذاری شرکتها و روشهای تأمین مالی از طریق بازار سرمایه»، روز یکشنبه ۵ مهرماه ۱۴۰۵، ساعت ۱۴، با حضور آقای رضا کایدی (رئیس کمیسیون)، آقای رضا نوری (نایبرئیس کمیسیون)، خانم رمضانیان (معاون مدیرعامل شرکت سرمایهگذاری ترنج)، خانم مجیدیان (معاون خدمات مالی شرکت سرمایهگذاری ترنج) و جمعی از اعضای کمیسیون، در محل اتاق ایران و ایتالیا برگزار شد.
در ابتدای جلسه، آقای کایدی با اشاره به مباحث مطرحشده در نشستهای پیشین، چهار عامل مؤثر بر رشد و ارزشآفرینی شرکتها، شامل درآمد، سودآوری پایدار، جایگاه بازار و ارزش برند برشمرد و با تأکید بر اهمیت ارزش برند، به بررسی ارتباط آن با ارزش شرکت و امکان استفاده از این ظرفیت در فرایندهای تأمین مالی پرداخت.
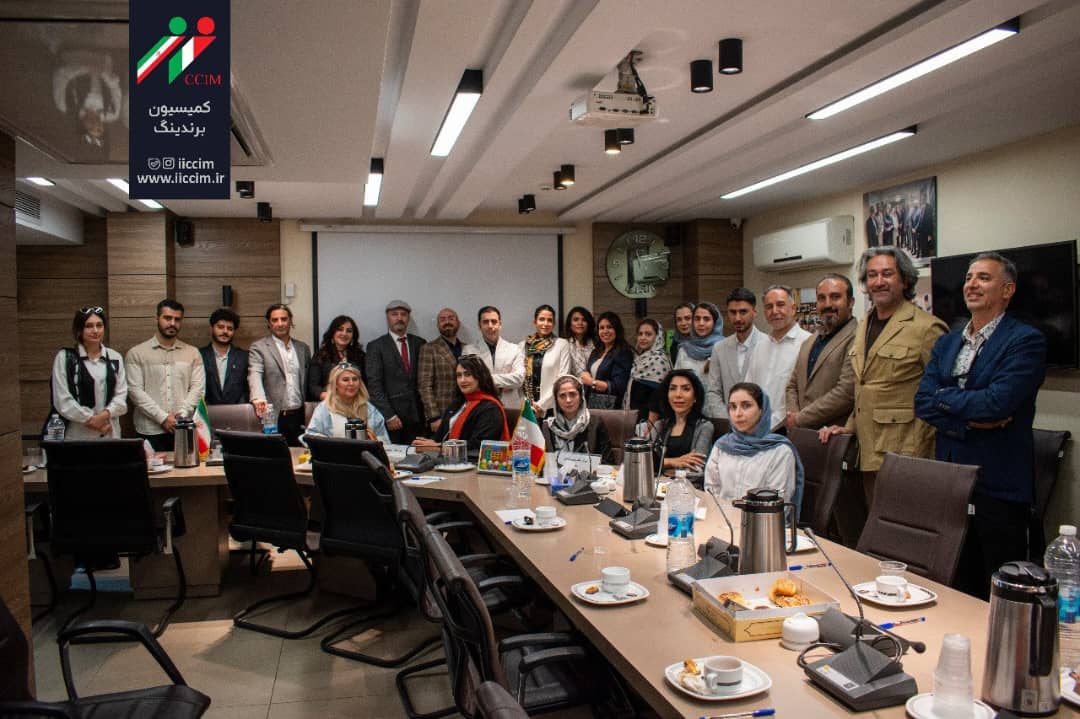
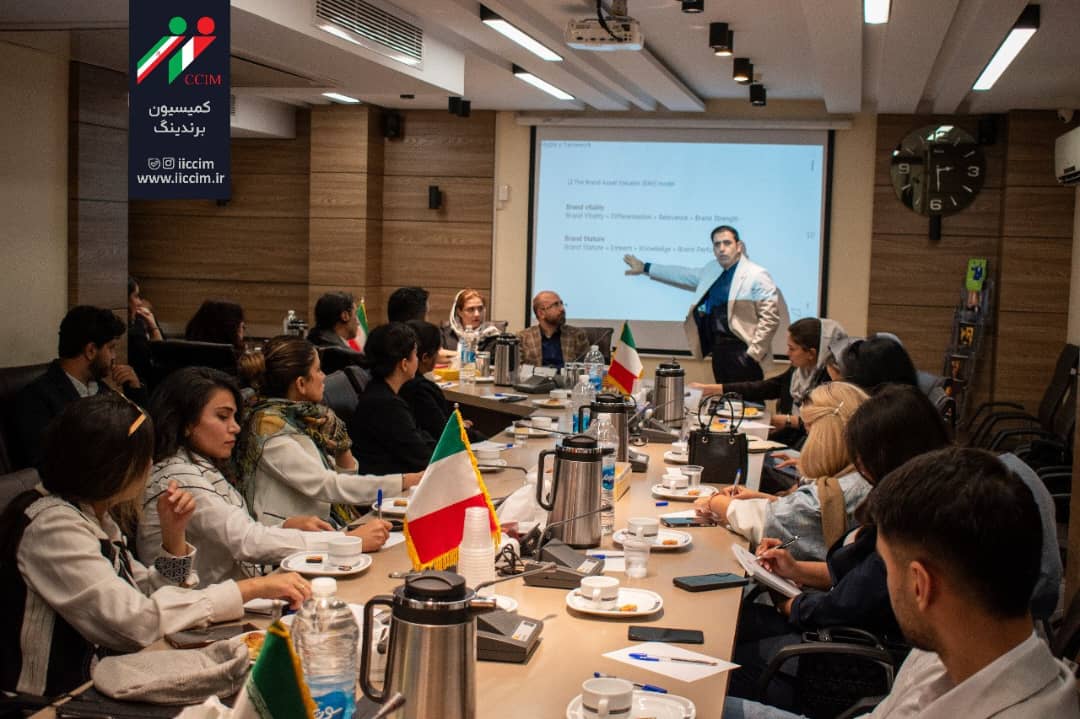
وی در ادامه، با اشاره به مسیرهای رشد شرکتهای بزرگ، توضیح داد که شرکتها برای توسعه فعالیتهای خود معمولاً از راهکارهایی مانند گسترش کسبوکارهای موجود، ورود به بازارهای جدید، سرمایهگذاری و ادغام و تملک استفاده میکنند. وی تأکید کرد که انتخاب هر یک از این مسیرها به شناخت دقیق وضعیت شرکت، ارزیابی ظرفیتهای رشد و توجه به ارزش داراییهای مشهود و نامشهود آن نیاز دارد.
وی سپس به برخی از مدلهای شناختهشده ارزیابی برند، از جمله مدلهای کلر، آکر، BrandZ و BAV اشاره کرد و توضیح داد که هر یک از این مدلها از منظر متفاوتی به سنجش وضعیت و قدرت برند میپردازند. وی در تشریح مدل BAV، چهار مؤلفه تمایز، تناسب، احترام و شناخت را معرفی کرد و توضیح داد که بررسی همزمان این مؤلفهها میتواند تصویری از وضعیت فعلی برند و ظرفیت آن برای رشد در آینده ارائه دهد.
کایدی همچنین خاطرنشان کرد که برخورداری از سطح بالای شناخت و احترام در زمان حاضر، بهتنهایی موفقیت برند در آینده را تضمین نمیکند زیرا تمایز برند و میزان تناسب آن با نیازها و انتظارات مصرفکنندگان نیز اهمیت زیادی دارد. از این منظر، شناخت رفتار مصرفکننده، توجه به تغییرات فرهنگی و اجتماعی و بررسی مستمر جایگاه برند در بازار ضروری است. او با اشاره به ضرورت ترسیم نقشهای جامع از وضعیت برند، بر بازبینی مستمر تحلیلها و بهروزرسانی آنها متناسب با تحولات بازار تأکید کرد.
کایدی در ادامه، با اشاره به نمونهای از صنعت شیرینی و شکلات، توضیح داد که جایگاهیابی مناسب برند و ارتباطات مؤثر بازاریابی میتوانند به افزایش شناخت برند و بهبود عملکرد کسبوکار کمک کنند؛ با این حال، افزایش آگاهی از برند بهتنهایی برای تضمین موفقیت کافی نیست. به گفته وی، تمایز از رقبا، نوآوری و تناسب محصولات با نیازهای بازار نیز در تقویت جایگاه برند و بهبود عملکرد آن نقش مهمی دارند.
وی در پایان با اشاره به ارتباط ارزش برند با ارزشگذاری شرکت توضیح داد که در بسیاری از روشهای ارزشگذاری، ارزش برند لزوماً بهصورت یک رقم مستقل محاسبه نمیشود، بلکه آثار آن از طریق شاخصهایی مانند درآمد، سودآوری، جریان نقدی، سهم بازار، هزینه جذب مشتری، قدرت قیمتگذاری و توان رقابتی شرکت در محاسبات منعکس میشود و به سخنان خود خاتمه داد.
در ادامه جلسه، خانم رمضانیان به تشریح مفهوم «ارزشگذاری شرکتها» پرداخت و توضیح داد که ارزش یک شرکت با توجه به عملکرد گذشته و فعلی، توانایی آن در خلق ارزش در آینده، داراییهای در اختیار و هدف از انجام ارزشگذاری تعیین میشود. وی تأکید کرد که ارزشگذاری، بسته به هدف و شرایط هر شرکت، میتواند با رویکردها و مفروضات متفاوتی انجام شود.
خانم رمضانیان سه رویکرد اصلی ارزشگذاری شرکتها را شامل رویکرد درآمدی، رویکرد بازار و رویکرد هزینهای یا داراییمحور معرفی کرد و به تشریح ویژگیها و محدودیتهای هر یک پرداخت.
وی با اشاره به رویکرد درآمدی توضیح داد که در این روش، جریانهای نقدی آتی شرکت پیشبینی و ارزش فعلی آنها محاسبه میشود. روش جریان نقدی تنزیلشده (DCF) یکی از مهمترین روشهای این رویکرد است. وی تاثیر عواملی مانند رشد درآمد، هزینهها، تورم، نرخ بهره، نیازهای سرمایهگذاری، بدهی و شرایط صنعت در این محاسبات را مهم دانست گفت تغییر مفروضات میتواند تأثیر قابلتوجهی بر نتیجه ارزشگذاری بگذارد.
سخنران همچنین در تشریح رویکرد بازار توضیح داد که در این روش، شرکت با نمونههای مشابه مقایسه میشود و نسبتها و ضرایب متداول بازار مبنای محاسبه قرار میگیرند. با این حال، یافتن شرکتهای مشابه و دسترسی به اطلاعات معاملات خصوصی در ایران، بهویژه در برخی صنایع و کسبوکارهای جدید، با محدودیتهایی همراه است. افزون بر این، نوسانات اقتصادی و تورم، استفاده از اطلاعات معاملات گذشته را با احتیاط بیشتری همراه میکند.
خانم رمضانیان در ادامه، به توضیح رویکرد هزینهای و داراییمحور پرداخت که در این روش، ارزش داراییهای شرکت، از جمله زمین، ساختمان، ماشینآلات و سایر داراییهای مشهود، مورد بررسی قرار میگیرد. وی یکی از محدودیتهای این رویکرد را دشواری انعکاس کامل ارزش داراییهای نامشهود، مانند برند، شبکه مشتریان، مجوزها و دانش سازمانی، عنوان کرد.
وی در بخش دیگری ازسخنان خود، به تأثیر مرحله چرخه عمر شرکت بر انتخاب روش ارزشگذاری پرداخت و توضیح داد که در ارزشگذاری شرکتهای نوپا، ظرفیت رشد و درآمدزایی آینده اهمیت بیشتری دارد؛ در حالی که برای شرکتهای بالغ، میتوان از رویکردهای درآمدی و بازار استفاده کرد. در شرکتهایی که با افت فعالیت مواجهند، ارزش داراییها ممکن است اهمیت بیشتری پیدا کند. وی تأکید کرد که در عمل، ارزشگذاران معمولاً از ترکیب چند روش استفاده میکنند و نتیجه را بهصورت یک دامنه ارزش ارائه میدهند زیرا تعیین یک عدد قطعی بدون توجه به مفروضات و شرایط معامله میتواند گمراهکننده باشد.
خانم رمضانیان همچنین به اهمیت نرخ تنزیل و ریسکهای اقتصادی، سیاسی، مقرراتی و صنعتی در فرایند ارزشگذاری اشاره کرد و توضیح داد که ارزش محاسبهشده لزوماً با قیمت نهایی معامله یکسان نیست. عواملی مانند میزان سهام مورد معامله، کنترلی یا غیرکنترلی بودن سهم، نقدشوندگی، هدف از تأمین سرمایه و نقش سرمایهگذار میتوانند بر قیمت نهایی اثر بگذارند. از این رو، باید میان ارزشگذاری شرکت و قیمت مورد توافق طرفین در یک معامله تمایز قائل شد.
وی در ادامه، به نقش داراییهای نامشهود و بهویژه برند در ارزش شرکت پرداخت و توضیح داد که برند قدرتمند میتواند از طریق افزایش قدرت قیمتگذاری، کاهش هزینه جذب مشتری، تقویت وفاداری مشتریان و ایجاد جریانهای نقدی باثباتتر، بر ارزش شرکت تأثیر بگذارد و افزود که عواملی مانند شبکه توزیع، تعداد مشتریان، تنوع محصولات و جایگاه برند در بازار نیز در ارزیابی ظرفیت و ارزش کسبوکار اهمیت دارند.
پس از پایان این بخش، آقای کایدی بار دیگر بر ارتباط میان عملکرد برند و شاخصهای مالی شرکت تأکید کرد و اظهار داشت که برای ارزیابی تأثیر برند بر ارزش شرکت، لازم است شاخصهای مالی و عملیاتی مرتبط با آن بهصورت مستمر بررسی و پایش شوند تا آثار عملکرد برند بر نتایج کسبوکار بهروشنی مشخص شود.
در ادامه جلسه، با توجه به افزایش نیاز شرکتها به سرمایه در گردش و منابع مالی، خانم مجیدیان، معاون خدمات مالی شرکت سرمایهگذاری ترنج، ابزارهای تأمین مالی از طریق بازار سرمایه را معرفی کرد و درباره کاربرد آنها در تأمین منابع مالی موردنیاز شرکتها و عرضه اولیه سهام گفت:
ورود شرکتها به بازار سرمایه میتواند امکان جذب منابع مالی برای توسعه فعالیتها را فراهم کند. ولی میتوان از سهام بهعنوان وثیقه و بهرهگیری از سایر ابزارهای مالی در چارچوب ضوابط مربوط استفاده کرد.
وی در ادامه، ابزارهای تأمین مالی مبتنی بر بدهی، از جمله اوراق مرابحه و اجاره را معرفی کرد و توضیح داد که استفاده از این ابزارها مستلزم برخورداری از اطلاعات مالی شفاف، گزارشهای حسابرسی معتبر و وضعیت مالی و عملیاتی متناسب با الزامات انتشار اوراق است و با توجه به زمانبر بودن فرایند انتشار اوراق، بر ضرورت برنامهریزی و اقدام بهموقع شرکتها برای تأمین مالی تأکید کرد.
خانم مجیدیان همچنین در توضیح ابزارهای تأمین مالی شرکتهای کوچک و متوسط و تأمین مالی جمعی گفت که این روشها میتوانند برای تأمین منابع مالی موردنیاز کسبوکارهایی که دسترسی محدودتری به روشهای متعارف تأمین مالی دارند، کاربرد داشته باشند. وی در تشریح الزامات و سازوکارهای تضمین این طرحها از گزینههایی مانند ضمانتنامه بانکی، استفاده از ظرفیت صندوقهای دولتی و صندوقهای پژوهش و فناوری و ارائه وثایق مالی نام برد و با اشاره به تجربه اجرای طرحهای تأمین مالی جمعی برای شرکتهای کوچک و متوسط، بر کاربرد این ابزار در تأمین منابع مالی موردنیاز این شرکتها تأکید داشت..
در بخش پایانی جلسه، آقای کایدی بار دیگر بر اهمیت برند بهعنوان یکی از داراییهای نامشهود شرکت تأکید کرد و توضیح داد که اگرچه ارزش برند همیشه بهصورت رقمی مستقل در گزارش ارزشگذاری شرکت منعکس نمیشود، آثار آن از طریق درآمد، سودآوری، جریان نقدی، قدرت قیمتگذاری، هزینه جذب و حفظ مشتری و توان رقابتی شرکت قابل بررسی است.
وی در جمعبندی جلسه، بر اهمیت تأمین سرمایه در گردش و برنامهریزی شرکتها برای تأمین منابع مالی متناسب با نیازهای کسبوکار تأکید کرد. در ادامه جلسه، اعضای کمیسیون درباره نقش تیم مدیریتی، سرمایه انسانی و داراییهای نامشهود در ارزش شرکت به تبادل نظر پرداختند.
در پایان، آقای کایدی ضمن قدردانی از حضور مهمانان سخنران و مشارکت فعال اعضا، بر تداوم جلسات کمیسیون و نقش اعضای اتاق در فعالیتها تأکید کرد. جلسه رأس ساعت ۱۶ به پایان رسید.
صورتجلسه کمیسیون برندینگ (5 مهر 1405)


